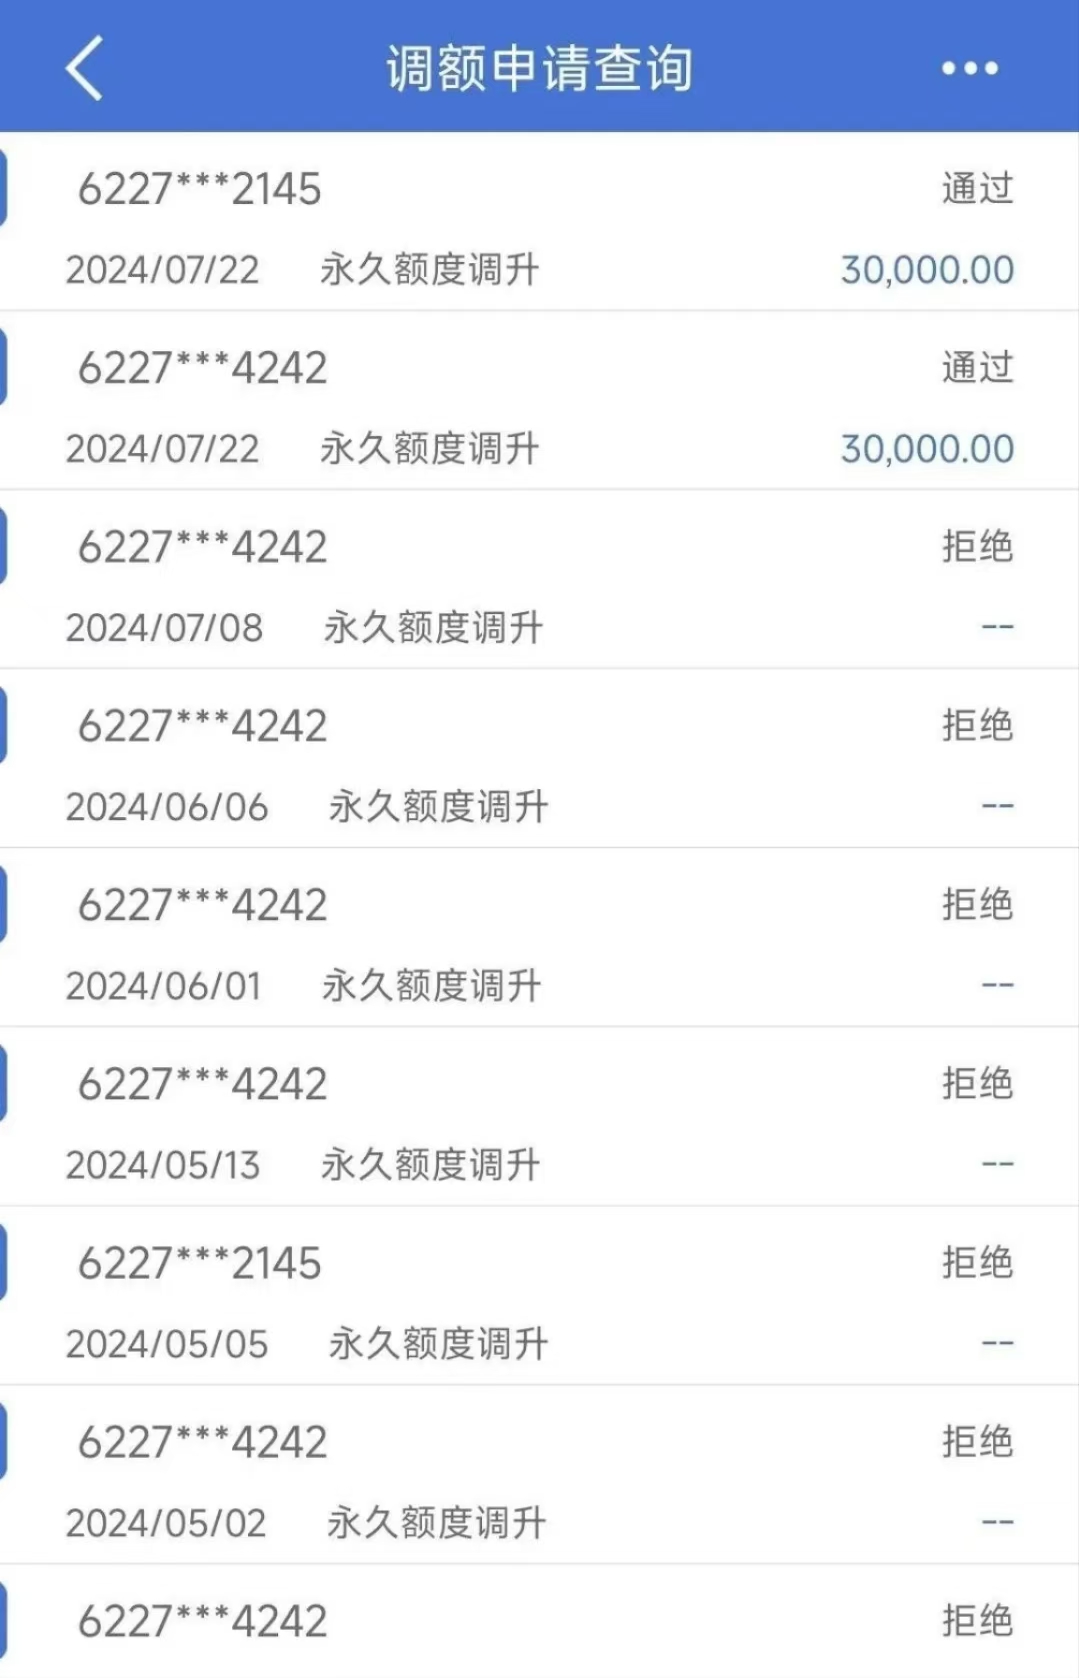
各位朋友在办理信用卡的时候,最看重的点是什么呢?银行?积分?羊毛?还是额度?很多卡友申请了多张信用卡,然而额度却参差不齐。有些卡友可能是为了薅羊毛不在乎额度,有些卡友可能会专门规划方案养卡提额,当然也有卡友会因为额度直接注销掉。
所以,总会有卡友咨询:卡片太多额度又低能不能注销?会不会影响后续申卡?保留又怎么提额?其实说到底一切都看你的需求,今天也给大家分析一下,希望能有帮助。
我们常说,个人持卡数保持在6-8张就可以了。这种情况下去规划具体的养卡方案,让每张卡片额度保持5w以上,卡片背后的卡贷也养出一部分,后期有资金需求时就能不那么惊慌失措,可以稳定解决!如果要是持卡超过8行以上了,额度低,几千这种情况,我们就可以优先考虑注销低额度并且不好提额的卡片。
比如:手里持卡超过8行,并且有中行、农行、交行、邮储等,并且额度低于2w以下,其实可以考虑注销这些银行。就拿中行和农行举例,提额方面即使是有推荐额度也容易提额失败。要是手里有这两家银行信用卡,额度低还长时间不提额,可以考虑注销专心精养其他银行信用卡。
还有交行、邮储等。要是你经常只靠pos刷卡,且交行信用卡额度不高的话,也可以选择注销。邮储也一样,提额周期都是半年起步,而且真正6期账单稳定提额的少之又少。所以,大家可以根据自己的情况规划,持卡行太多就可以优先考虑一些低额度长期不提额的银行卡片。这也只是从银行提额限制这一方面的建议,选择注销卡片肯定是要多方面考虑的。刚刚所讲的可能适合一部分卡友,但有些卡友就是非常喜好这家银行呢,不在乎提额的问题呢。所以只看这一方面决定去注销的话也不太合适。
而且一些卡友资质本来不是很好,下卡实属不易。自己结合银行提额情况以及自身需求来考虑要不要注销就好。毕竟注销银行信用卡之后,后续还想办理这家银行信用卡确实比较难,可能注销后近一两年都办不下。总之,要是你资质不错,手里其他银行信用卡额度普遍较高,可以先保留着,后续能提额可以更好,长期不提额再选择注销。要是信用卡数量较多,平均信用卡额度都在5w以上,那么一些低额度的信用卡就没有必要保留了,只保留额度高的信用卡就行。或者先提高提交资质证明申请提额,如果不能提额再考虑注不注销。毕竟,现在每家银行信用卡都可以通过递交资质的方法申请提额,效果也是不错的。非常适合一些资质好的卡友。
除了以上提到的这些情况之外。还有一个最重要的因素,个人的总授信额度,很多人会不经意间开通其他占用总授信额度的产品,比如支付宝系(花呗信用购、借呗、网商贷),京东系(白条、金条),这些都是我们常用的,这些也都是会占用总授信额度。还有信用卡系,银行贷款系,网贷系,都会占用总授信额度。
只要给你审批了额度,不管你用不用,都会占用总授信额度。这就是很多人明明资质还可以,但后期申请信用卡额度越来越低的原因。所以一些资质还不错的卡友注意!如果你本身有社保公积金、银行代发工资、有车有房、有存款,但后期信用卡下卡额度却越来越低,肯定是有其他授信额度占用总授信额度。解决方法也很简单,可以直接注销其他占用总授信额度的账户,尤其是一些网贷小贷账户,释放总授信额度,再申请信用卡,这样额度会高一些。